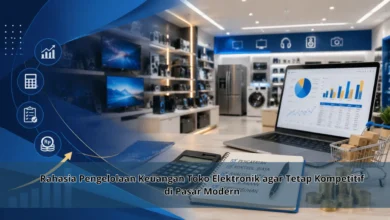
Mengurangi Risiko Piutang Macet dengan Penerapan Aturan Pembayaran Bertahap bagi Pelanggan Usaha

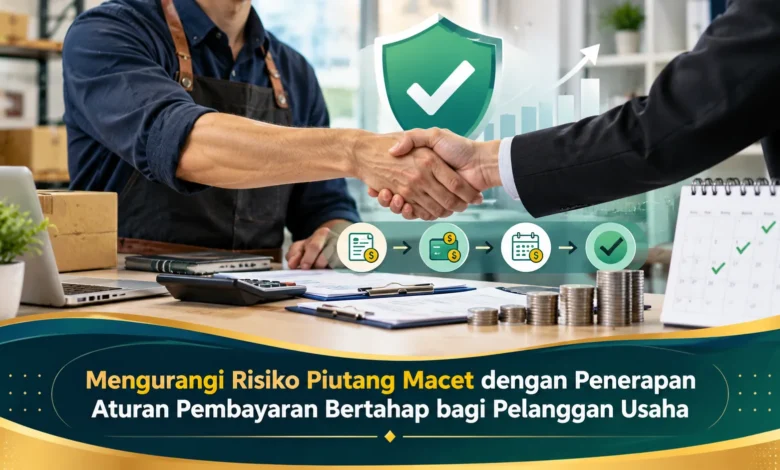
Piutang macet menjadi salah satu tantangan keuangan yang dapat mengganggu kelangsungan usaha, terutama ketika pelanggan tidak menyelesaikan pembayaran sesuai waktu yang disepakati. Kondisi tersebut sering dialami pelaku Bisnis yang menyediakan produk atau layanan dengan sistem pembayaran tempo. Meskipun penjualan meningkat, keterlambatan penerimaan dana dapat menyebabkan kesulitan membayar pemasok, menggaji karyawan, hingga memenuhi kebutuhan operasional. Salah satu strategi yang dapat diterapkan adalah penggunaan aturan pembayaran bertahap dengan jadwal dan persyaratan yang jelas. Melalui kebijakan tersebut, pemilik usaha dapat mengendalikan risiko transaksi, menjaga arus kas, serta membangun hubungan pembayaran yang lebih tertib dengan pelanggan.
Mengidentifikasi Penyebab Piutang Bermasalah dalam Aktivitas Bisnis
Hak penagihan perusahaan kepada konsumen merupakan komponen yang perlu diawasi secara rutin. Situasi ini muncul ketika pelaku Bisnis memberikan barang atau jasa, tetapi pelanggan masih memiliki kewajiban pembayaran. Dalam praktik perdagangan, pemberian fasilitas kredit pelanggan dapat memberikan fleksibilitas transaksi. Walaupun dapat meningkatkan kesempatan penjualan, risiko keterlambatan tetap menjadi perhatian pemilik usaha. Apabila tagihan tidak dibayar sesuai jadwal, ketersediaan dana operasional berpotensi menurun. Risiko keuangan ini dapat bertambah besar ketika beberapa tagihan menunggak secara bersamaan.
Penyebab piutang macet dapat muncul akibat beberapa keadaan. Sejumlah konsumen usaha mungkin menghadapi penurunan kemampuan membayar, sedangkan pelanggan lainnya tidak memiliki administrasi tagihan yang baik. Selain faktor pelanggan, perjanjian pembayaran yang kurang rinci juga dapat menimbulkan perbedaan pemahaman. Untuk memberikan gambaran, perusahaan percetakan dapat mengeluarkan biaya produksi terlebih dahulu. Jika pembayaran pelanggan terlambat, kewajiban operasional tidak otomatis berhenti. Dengan mempertimbangkan kondisi tersebut, penetapan jadwal pelunasan yang jelas menjadi bagian utama strategi menjaga likuiditas.
Strategi Memeriksa Risiko Kredit Pelanggan Usaha
Pada tahap persiapan transaksi kredit, penanggung jawab penjualan perlu memeriksa kelayakan pelanggan secara proporsional. Penilaian awal tersebut dapat mempertimbangkan pengalaman pembayaran terdahulu, nominal kewajiban pembayaran, serta kemampuan pelanggan memenuhi tenggat yang disepakati. Apabila konsumen belum memiliki riwayat transaksi, pemilik usaha bisa meminta pembayaran awal lebih besar. Sebaliknya, catatan pembayaran yang baik dapat mendukung penilaian risiko yang lebih baik. Walaupun evaluasi perlu dilakukan, informasi pribadi harus dikelola secara aman.
Di samping melakukan evaluasi awal, pemilik usaha perlu menyusun limit transaksi kredit. Batas tersebut dapat ditentukan berdasarkan kapasitas keuangan perusahaan agar perusahaan memiliki ruang menghadapi kemungkinan tunggakan. Untuk simulasi sederhana, usaha dengan modal kerja terbatas dapat membagi pembayaran mengikuti perkembangan pekerjaan. Strategi pembatasan tersebut sebaiknya diterapkan secara konsisten. Jika pelanggan meminta pengecualian, keputusan harus mempertimbangkan dampaknya terhadap arus kas. Berdasarkan kebijakan yang disiplin, perencanaan penerimaan dana menjadi lebih realistis.
Cara Menentukan Uang Muka serta Termin Pelunasan Pelanggan
Metode pembayaran dalam beberapa tahapan merupakan mekanisme transaksi yang bermanfaat untuk menyesuaikan penerimaan kas dengan perkembangan pekerjaan. Dalam sistem tersebut, total transaksi dilunasi berdasarkan jadwal tertentu. Tahap pertama biasanya diberikan sebelum pekerjaan dimulai untuk membantu membiayai kebutuhan awal. Tahap berikutnya dapat ditentukan mengikuti pencapaian yang dapat diperiksa. Sementara itu, sisa kewajiban dibayar sesuai tenggat. Pengaturan termin tersebut perlu mempertimbangkan jenis layanan yang diberikan, sehingga tidak ada satu pola yang selalu cocok.
Dalam simulasi sederhana, sebuah usaha menerima pesanan senilai Rp12.000.000 dengan struktur pelunasan sebesar 40 persen, 30 persen, dan 30 persen. Ketika pesanan disetujui, pelanggan melunasi termin pembuka sebesar Rp4.800.000 sebelum produksi dimulai. Tahap kedua sebesar Rp3.600.000 dijadwalkan setelah pencapaian pekerjaan tertentu. Pada termin penutup, sisa Rp3.600.000 dibayarkan sesuai ketentuan serah terima. Persentase pembayaran itu merupakan ilustrasi yang dapat disesuaikan. Manfaat utamanya adalah menyesuaikan aliran dana masuk dengan kebutuhan pekerjaan. Meskipun demikian, pelanggan masih mungkin terlambat membayar.
Membangun Administrasi Piutang dengan Dokumen Transaksi yang Lengkap
Keberhasilan sistem pembayaran bertahap sangat dipengaruhi kejelasan perjanjian. Pada tahap awal kerja sama, penyedia jasa serta pembeli sebaiknya menentukan nominal setiap termin, tanggal jatuh tempo, serta kondisi yang menjadi dasar penagihan. Dokumen kerja sama sebaiknya memuat mekanisme penyesuaian termin, langkah penagihan saat terjadi tunggakan, dan mekanisme penyelesaian perselisihan. Ketentuan penundaan pelaksanaan layanan dapat dipertimbangkan apabila disepakati dan diperbolehkan hukum. Berdasarkan administrasi yang terstruktur, hak dan tanggung jawab kedua pihak lebih mudah dipahami.
Setelah dokumen transaksi disetujui, pengelola keuangan sebaiknya membuat SOP piutang. Seluruh kewajiban berdasarkan kontrak perlu terhubung dengan faktur yang sesuai agar tanggal pelunasan dapat ditelusuri. Untuk mendukung kedisiplinan pembayaran, pengingat dapat dikirim sebelum jatuh tempo. Sebagai penerapan, sistem dapat mengirim pemberitahuan beberapa hari sebelum pembayaran dan mencocokkan pelunasan dengan mutasi rekening. Apabila pembayaran tidak sesuai invoice, tim keuangan harus memeriksa transaksi sebelum memperbarui status pelunasan. Administrasi penagihan yang tertib membantu mengurangi kesalahan pencatatan.
Strategi Mengendalikan Piutang Jatuh Tempo agar Arus Kas Terjaga
Pengelompokan tagihan berdasarkan keterlambatan merupakan alat pengawasan keuangan yang bermanfaat untuk menilai kualitas penerimaan dana. Dalam metode tersebut, piutang dikelompokkan sesuai waktu lewat jatuh tempo. Sebagai contoh, perusahaan dapat menggunakan kategori tagihan yang masih dalam periode pembayaran, terlambat 1 sampai 30 hari, 31 sampai 60 hari, 61 sampai 90 hari, serta lebih dari 90 hari. Pengelompokan waktu tersebut merupakan simulasi klasifikasi, bukan ketentuan tunggal. Semakin lama tagihan tertunda, perusahaan perlu meninjau kembali kemungkinan tertagihnya piutang. Walaupun keterlambatan menjadi indikator risiko, tagihan yang menunggak belum tentu pasti tidak tertagih.
Apabila pelanggan melewati tenggat pembayaran, langkah awal yang dapat dilakukan adalah menghubungi pelanggan secara profesional. Proses pengingat ini sebaiknya memuat nominal yang belum dibayar, batas pembayaran dalam kontrak, dan saluran pembayaran yang dapat digunakan. Ketika pembeli belum mampu memenuhi seluruh kewajiban, restrukturisasi jadwal pelunasan dapat dibahas berdasarkan kemampuan pembayaran yang dapat dinilai. Penyesuaian termin harus memiliki persetujuan yang jelas. Ketika upaya komunikasi tidak menghasilkan penyelesaian, perusahaan perlu meninjau prosedur penyelesaian sengketa sesuai kondisi kasus serta ketentuan hukum. Penagihan tetap harus dilakukan secara etis.
Penutup: Menjaga Arus Kas melalui Kebijakan Pembayaran yang Tertib
Penerapan aturan pembayaran bertahap merupakan strategi yang layak dipertimbangkan bagi pelaku Bisnis yang melayani pesanan yang tidak langsung dilunasi. Melalui pembagian jadwal pembayaran, perusahaan dapat membatasi jumlah dana yang belum diterima. Namun demikian, pembagian pembayaran tidak sepenuhnya mencegah tunggakan. Pemeriksaan kelayakan pelanggan, pengaturan jumlah piutang maksimal, serta dokumen pembayaran yang lengkap tetap perlu diterapkan. Dengan pendekatan menyeluruh, administrasi piutang menjadi lebih terkendali.
Seiring berkembangnya kegiatan usaha, ketertiban pencatatan transaksi menjadi faktor penting untuk mempertahankan kestabilan modal kerja. Pemilik usaha perlu mengevaluasi laporan tunggakan secara berkala, menjalankan penagihan sesuai prosedur, serta menilai kembali kebijakan kredit. Selain itu, pelaku usaha harus memahami bahwa omzet belum tentu sudah diterima sebagai uang. Keputusan yang didukung data dapat meningkatkan ketepatan perencanaan. Apa pendekatan yang menurut Anda paling membantu dalam mengatur pembayaran pelanggan secara bertahap? Anda dapat menyampaikan pandangan mengenai kebijakan pembayaran agar diskusi pengelolaan keuangan usaha semakin bermanfaat.